GPIF au Japon : l’allocation 25/25/25/25 du fonds de retraite
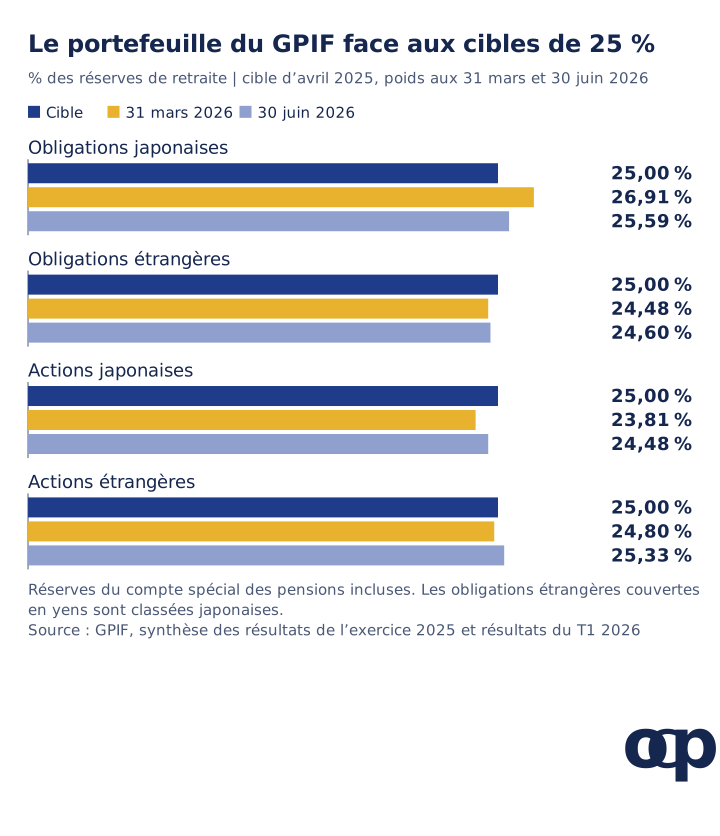
Le Government Pension Investment Fund japonais détenait 317 800 milliards de yens au 30 juin 2026, presque exactement selon sa cible : 25,59 % d’obligations japonaises, 24,60 % d’obligations étrangères, 24,48 % d’actions japonaises et 25,33 % d’actions étrangères, pour 25 % visés par classe. La politique 25/25/25/25, appliquée depuis avril 2020, a été reconduite avec des marges plus étroites pour avril 2025-mars 2030.
Le GPIF a gagné 16,47 % sur l’année à mars 2026, puis 8,20 % au trimestre suivant ; il a aussi perdu 10,71 % en un trimestre en 2020. Il rééquilibre dans les hausses comme dans les baisses et détient surtout des fonds indiciels peu coûteux.
À retenir
Des cibles rendent les écarts visibles. Les quatre objectifs de 25 % et leurs marges donnent un repère au rééquilibrage ; écrivez votre répartition souhaitée avant de juger un bon ou un mauvais trimestre.
Une moitié obligataire n’a pas empêché une perte trimestrielle de 10,71 %. Treize des 45 trimestres d’avril 2015 à juin 2026 ont perdu de l’argent ; comparez les pertes possibles aux retraits nécessaires pendant une baisse.
Mesurez séparément croissance et risque de change. Les rendements des exercices 2015-2025 se composent à 6,59 % par an, contre 7,02 % de moyenne arithmétique ; des résultats en yens et une illustration couverte en euros décrivent des placements différents.
Quelle est l’allocation stratégique du GPIF ?
La cible pour avril 2025-mars 2030 est de 25 % d’obligations japonaises, 25 % d’obligations étrangères, 25 % d’actions japonaises et 25 % d’actions étrangères. Le GPIF indique viser un rendement réel de 1,9 % par an au-dessus de la croissance nominale des salaires, « avec un minimum de risques » (rapport annuel 2025, page PDF 26).
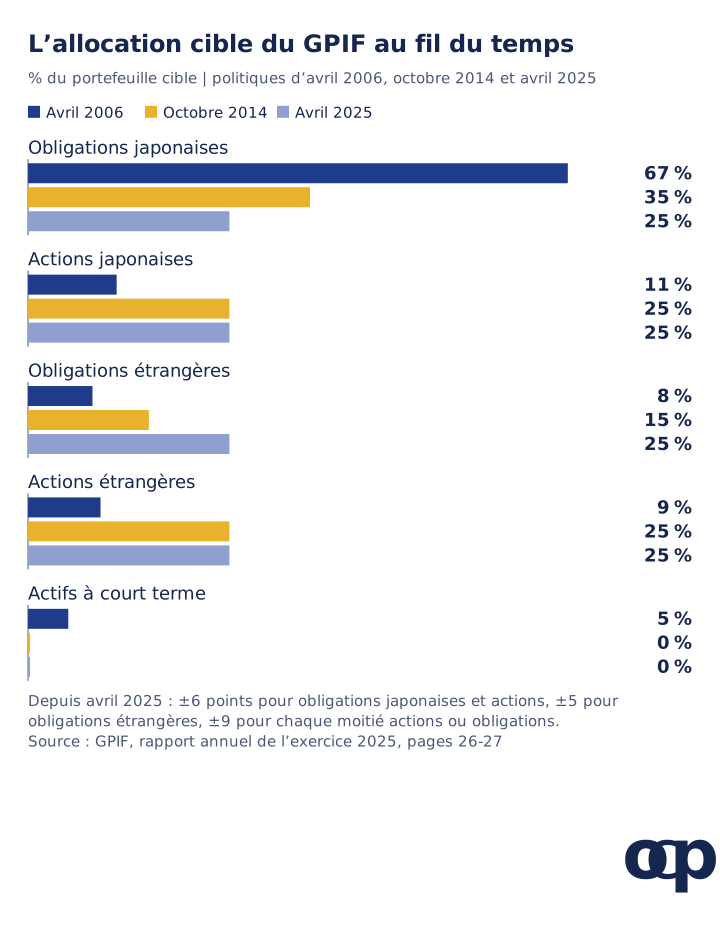
Les poids égaux ne sont pas nouveaux. D’avril 2020 à mars 2025, chaque classe pesait déjà 25 %, avec des marges de 7, 6, 8 et 7 points pour obligations japonaises, étrangères, actions japonaises et étrangères, et 11 points pour chaque moitié actions ou obligations. Depuis avril 2025, elles sont de 6, 5, 6 et 6 points, et de 9 points pour chaque moitié (page PDF 27).
Cibles d’avril 2006 : 67 % d’obligations japonaises, 11 % d’actions japonaises, 8 % d’obligations étrangères, 9 % d’actions étrangères, 5 % d’actifs à court terme ; octobre 2014 : 35 %, 25 %, 15 %, 25 % ; avril 2025 : 25 % par classe. Source : rapport annuel GPIF 2025, page PDF 27 ; données du graphique (CSV). Ce sont des cibles, pas les positions détenues.
Deux règles de classement comptent. Les investissements alternatifs, infrastructures, capital-investissement et immobilier, ne forment pas une classe distincte : ils sont affectés aux quatre classes selon leurs risques et rendements, avec un plafond de 5 % du total. Les obligations étrangères couvertes en yens et les actifs à court terme en yens sont classés en obligations japonaises.
Le portefeuille réel est-il proche des quatre quarts ?
Au 30 juin 2026, chaque classe était à moins de 0,6 point de 25 % : obligations japonaises 25,59 %, étrangères 24,60 %, actions japonaises 24,48 %, étrangères 25,33 %, sur 320 400 Md¥ de réserves de retraite. Ce total inclut environ 2 600 Md¥ détenus dans le compte spécial des pensions de l’État (rapport T1 2026, page 3). Les actifs alternatifs représentaient 1,70 %, sous le plafond de 5 %.
Ce trimestre montre le rééquilibrage en action. D’avril à juin 2026, les actions japonaises ont rapporté 14,48 %, les étrangères 16,94 %, tandis que les obligations japonaises perdaient 1,11 % (rapport T1 2026, page 5). Selon notre calcul, les poids de mars laissés sans intervention auraient conduit à environ 52,0 % d’actions fin juin. Le poids déclaré était de 49,81 % : environ 2,2 points, soit 7 000 Md¥, sont donc allés aux obligations par rééquilibrage ou placement de nouveaux capitaux.
Sur l’exercice à mars 2026, marqué par la hausse des actions, les rééquilibrages nets ont retiré 10 700 Md¥ des actions japonaises et 4 200 Md¥ des étrangères. Ils ont ajouté 14 800 Md¥ aux obligations japonaises et 2 700 Md¥ aux étrangères (synthèse 2025, page 4). Le GPIF indique qu’aucune classe n’a franchi ses limites ni ses seuils d’alerte internes pendant l’exercice (rapport annuel 2025, page PDF 49).
Le rééquilibrage fonctionne aussi en sens inverse. Pendant l’exercice 2019, clos sur le krach de janvier-mars 2020, il a ajouté 609,5 Md¥ aux actions japonaises et 757,0 Md¥ aux étrangères (synthèse 2019, page 4). Le GPIF passait aussi à sa nouvelle cible de 25 % d’obligations étrangères : ces flux mêlent rééquilibrage et transition stratégique. Fin mars 2020, les actions japonaises pesaient 22,87 % et les étrangères 23,90 %, sous leurs cibles de 25 %.
Le GPIF est-il le plus grand fonds de retraite mondial ?
Plus selon le classement le plus cité : l’étude Thinking Ahead Institute et Pensions & Investments sur les actifs de fin 2025 place le fonds public norvégien en tête, 12,7 % devant le GPIF. L’étude 2026 indique que la Norvège est la première à dépasser 2 000 Md$. L’édition 2025 annonçait qu’elle avait dépassé le GPIF après plus de vingt ans de domination mondiale de ce dernier par les actifs.
L’étiquette de « plus grand fonds de retraite » a donc été valable pendant deux décennies, mais ne l’est plus dans la dernière étude. Le GPIF déclarait 317 800 Md¥ d’actifs au 30 juin 2026 (rapport T1 2026, page 1). Au taux de fin juin indiqué de 162,53 ¥ par dollar, cela représente environ 1 960 Md$, selon notre conversion.
Il investit les réserves de l’assurance retraite des salariés et de la pension nationale japonaises ; ses bénéfices non distribués de fin d’exercice sont versés au compte spécial des pensions de l’État. Durant l’exercice 2025, il a reçu 3 200 Md¥ de nouveaux dépôts et versé 703,4 Md¥ à ce compte (rapport annuel 2025, page PDF 41).
Quels rendements et quelles pertes trimestrielles ?
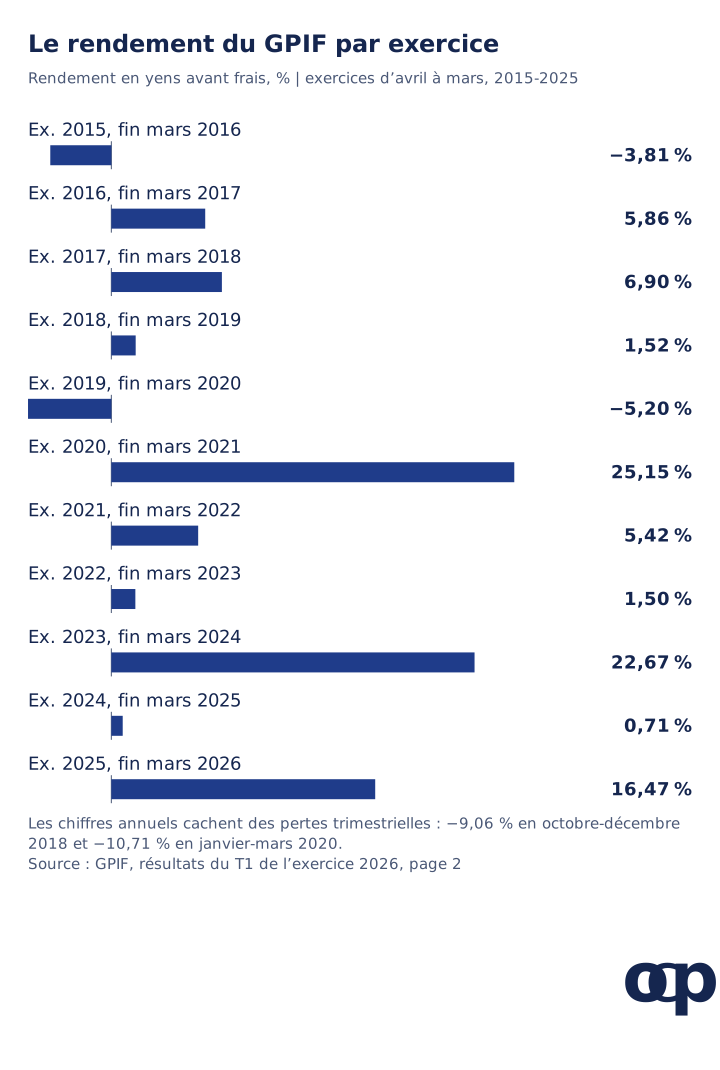
Le GPIF a rapporté 16,47 %, soit 41 400 Md¥, pendant l’exercice 2025 clos en mars 2026, et 7,69 % par an sur les dix exercices à mars 2026, en yens avant frais. Depuis ses débuts sur les marchés durant l’exercice 2001, son rendement annualisé à juin 2026 atteint 4,95 % et ses gains d’investissement cumulés 221 000 Md¥ (rapport T1 2026, pages 1-2 ; rapport annuel 2025, page PDF 99).
Les deux rendements de longue durée sont des moyennes géométriques, adaptées à la croissance d’un solde.
Rendements par exercice : 2015 −3,81 % ; 2016 5,86 % ; 2017 6,90 % ; 2018 1,52 % ; 2019 −5,20 % ; 2020 25,15 % ; 2021 5,42 % ; 2022 1,50 % ; 2023 22,67 % ; 2024 0,71 % ; 2025 16,47 %. Source : rapport GPIF T1 2026, page 2 ; données du graphique (CSV). L’exercice 2015 est le premier exercice complet sous la cible de 50 % d’actions instaurée en octobre 2014.
Les données annuelles atténuent les fluctuations. Parmi les 45 trimestres d’avril 2015 à juin 2026, nous comptons 13 pertes à partir des rapports (données trimestrielles, CSV). Voici les cinq plus fortes pertes en yens :
Trimestre
Rendement
Milliards de yens
Trimestre suivant
Janv.-mars 2020
−10,71 %
−17 700
+8,29 %
Oct.-déc. 2018
−9,06 %
−14 800
+6,21 %
Juill.-sept. 2024
−3,57 %
−9 100
+4,31 %
Janv.-mars 2025
−3,41 %
−8 800
+4,09 %
Juill.-sept. 2015
−5,59 %
−7 900
+3,56 %
Sources : synthèses GPIF des exercices 2015, 2018, 2019, 2020, 2024 et 2025. Les pertes en yens augmentent avec la taille du fonds ; le pourcentage mesure mieux leur gravité.
Dans les deux grandes chutes, les actions ont causé les pertes. En janvier-mars 2020, les actions étrangères ont perdu 21,88 %, les japonaises 17,63 %, tandis que les obligations étrangères gagnaient 0,50 % (synthèse 2019, page 2). En composant les rendements trimestriels, le fonds dépassait son niveau de décembre 2019 en décembre 2020, et celui de septembre 2018 en décembre 2019. Ces observations de fin de trimestre peuvent ignorer des creux plus profonds en cours de trimestre.
Quelle part du GPIF est gérée passivement ?
Au 31 mars 2026, les fonds passifs détenaient 234 200 Md¥, soit 79,77 % des 293 600 Md¥ du GPIF ; les fonds actifs, 19,13 %, et les actifs à court terme, 1,09 %. Les parts passives étaient de 93,98 % pour les actions japonaises, 82,66 % pour les étrangères, 95,80 % pour les obligations étrangères et 47,48 % pour les japonaises (rapport annuel 2025, page PDF 103).
Le GPIF classe les fonds suivant des indices ESG comme passifs, tout en les traitant comme un risque actif au niveau global. Les frais de gestion et de conservation ont atteint 57,1 Md¥ pendant l’exercice 2025, soit 0,02 % des actifs gérés (page PDF 40). Les rendements publiés sont avant ces frais, qui à ce niveau ne changent au plus que la deuxième décimale.
Sur les dix ans à mars 2026, les actions étrangères ont accusé 0,24 point de retard annuel sur leur indice, et les japonaises 0,08 point (page PDF 102). C’est le résultat proche de l’indice auquel conduit une poche actions largement indicielle.
Cette approche se situe à l’opposé du modèle de dotation de Yale, fondé sur des gérants externes actifs dans les marchés privés. Elle est plus proche des conseils aux particuliers de David Swensen et de Jack Bogle : fonds indiciels peu coûteux et rééquilibrage. Le fonds canadien a choisi autrement : voir le modèle actif avec levier de CPP Investments.
Le GPIF couvre-t-il ses devises étrangères ?
Ses 50 % d’obligations et d’actions étrangères sont comparés à des indices non couverts en yens ; le GPIF déclare conserver une exposition aux devises cohérente avec son allocation stratégique. Les indices sont le FTSE World Government Bond Index hors Japon et Chine, non couvert en yens, et le MSCI ACWI hors Japon et actions A chinoises, en yens (rapport annuel 2025, page PDF 29).
La déclaration sur les devises figure dans le bilan de l’exercice 2025 (page PDF 22). Le GPIF détient certaines obligations étrangères couvertes en yens, mais les classe parmi les obligations japonaises, car leurs risques leur ressemblent. En pratique, environ la moitié du fonds varie avec le taux de change du yen.
Sur l’année à mars 2026, les obligations étrangères ont rapporté 12,33 % et les actions étrangères 27,16 % en yens (synthèse 2025, page 2). Ces rendements incluent les variations de change, susceptibles d’augmenter ou de réduire le rendement en devise locale.
Que peut reprendre un ménage, et que ne peut-il pas copier ?
Un ménage peut reprendre les cibles écrites, les marges, le rééquilibrage et les faibles coûts ; il ne peut pas copier les engagements, la devise de référence ou le financement du GPIF. Trois éléments sont à distinguer.
Ce que le GPIF détient est documenté : quatre classes proches de 25 %, surtout en fonds indiciels, avec environ la moitié de l’exposition en devises étrangères. Ce qu’il recommande aux particuliers : rien sur leur propre portefeuille. Il publie sa politique et ses résultats par souci de transparence publique, pas comme allocation pour les ménages.
Ce qu’oublient les copies : il s’agit d’un portefeuille japonais. Pour un investisseur en euros ou en livres, copier 25 % d’obligations japonaises et 25 % d’actions japonaises revient à placer 50 % au Japon ; la moitié « étrangère » du GPIF inclurait le marché domestique de cet investisseur.
Son objectif de 1,9 % au-dessus de la croissance des salaires japonais, avec un minimum de risque, découle de ses engagements. Objectifs, dépenses, fiscalité et devise d’un ménage sont différents ; les mêmes poids portent donc d’autres risques.
Quels résultats le vérificateur donne-t-il pour l’illustration en ETF ?
Une illustration européenne à trois fonds a obtenu C dans le vérificateur copio le 3 novembre 2026. Elle place 25 % dans un ETF Japon, 25 % dans l’ACWI et 50 % dans des obligations souveraines mondiales couvertes en euros. Elle modifie la répartition obligataire en yens et devises ainsi que le risque de change du GPIF ; l’ACWI inclut aussi le Japon. Elle ne reproduit donc pas sa politique.
Ces résultats enregistrés comportent des limites de données : des ETF S&P 500 équivalents ont obtenu des notes de diversification différentes dans notre comparaison du vérificateur. Utilisez les chiffres pour examiner les hypothèses, pas pour classer l’investisseur cité. La note concerne uniquement ces fonds :
Pondération
Fonds
ISIN
25 %
iShares Core MSCI Japan IMI UCITS ETF USD (Acc)
IE00B4L5YX21
25 %
iShares MSCI ACWI UCITS ETF USD (Acc)
IE00B6R52259
50 %
Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged
LU0378818131
Frais : B, 0,21 % par an. Soit 21 € annuels pour 10 000 € investis dans les trois fonds, environ dix fois les 0,02 % payés par le GPIF en gestion et conservation durant l’exercice 2025.
Hypothèses à long terme : B, −1,31 point par an. Selon les hypothèses de marché de copio, la croissance composée attendue est de 6,51 % par an, 1,31 point sous les 7,82 % du portefeuille optimal en croissance selon le modèle, avant inflation. La moitié des capitaux est en obligations souveraines, à croissance attendue plus faible ; l’illustration 50/50 de l’investisseur défensif de Graham obtient aussi C au total.
Efficience historique : F, −2,37 points par an. Sur les dix dernières années, MSCI World et fonds monétaires en euros combinés au même risque mesuré ont rapporté 2,37 points annuels de plus que ces trois fonds. Le fonds obligataire couvert a perdu 10,3 % sur les dix ans à octobre 2026, dont 14,73 % sur l’année à octobre 2022, selon notre composition des rendements annuels de DWS.
Crises : B, −15,29 %. Pour une chute de 40 % des actions américaines, transmise à chaque classe selon sa sensibilité à long terme à ces actions, la perte estimée atteint 15,29 %. Les entreprises américaines pesaient 64,63 % de l’indice MSCI ACWI au 30 octobre 2026 ; les actions américaines ne représentent donc qu’environ 16 % de l’illustration, selon notre calcul.
Diversification : C, 2 sources de croissance. Si les actions japonaises cessaient de croître, la croissance attendue au-delà des liquidités passerait de 4,7 à 0,0 % par an. C’est une convention de stress du modèle, pas la preuve que le Japon détermine tous les rendements mondiaux. La capture signale aussi un historique et des compositions incomplets ainsi qu’un calcul de concentration par corrélation indisponible, ce qui limite l’interprétation.
L’illustration s’écarte du GPIF sur quatre points. La moitié obligataire du GPIF associe 25 % d’obligations souveraines en yens et 25 % d’obligations étrangères non couvertes. L’illustration utilise un seul fonds souverain de pays développés couvert en euros, qui détient aussi des obligations japonaises et de la zone euro : c’est le fonds de référence du vérificateur pour les obligations souveraines hors zone euro.
Le GPIF compare ses actifs étrangers à des indices non couverts en yens et classe les obligations étrangères couvertes en yens parmi les obligations japonaises. Dans l’illustration, les deux fonds actions sont non couverts : un investisseur en euros porte des risques yen, dollar et autres devises sur cette moitié, tandis que la moitié obligataire est couverte en euros.
L’ACWI détient aussi des actions japonaises, 5,08 % de l’indice au 30 octobre 2026 : leur poids total atteint donc environ 26,3 % dans l’illustration, selon notre calcul. L’indice actions étrangères du GPIF exclut le Japon et les actions A chinoises. Enfin, ses actifs alternatifs, 1,70 % au 30 juin 2026, et ses mandats actifs sont omis. Vous pouvez saisir cette illustration ou votre portefeuille dans le vérificateur gratuit.
En France : raisonner sur plusieurs comptes et en euros
Les quatre quarts ne se transposent pas directement dans un PEA. Selon la fiche officielle du PEA, seuls certains titres et fonds sont admissibles : vérifiez chaque fonds actions, sans déduire l’éligibilité de l’indice suivi. Les obligations détenues directement et les fonds obligataires de cette illustration ne constituent pas une poche obligataire à loger automatiquement dans le PEA ; le compte-titres ordinaire est un cadre à examiner pour ces expositions.
Établissez vos cibles à l’échelle du patrimoine financier, puis identifiez les comptes nécessaires au rééquilibrage. La fiche officielle distingue réinvestissement interne et retrait du PEA : transférer des liquidités vers une poche obligataire hors plan implique d’examiner ces règles. Pour des dépenses en euros, vérifiez aussi la couverture réelle des fonds ; le libellé USD d’une part ne résume pas les devises des actifs détenus.
Que pense copio de ce portefeuille ?
La force transposable du GPIF réside dans sa méthode : cibles explicites, suivi des écarts et exposition aux devises définie. Ces règles ont maintenu environ la moitié du portefeuille en actions malgré une perte trimestrielle de 10,71 % ; elles ne l’ont pas empêchée. Ses onze rendements annuels se composent à 6,59 %, sous leur moyenne arithmétique de 7,02 %.
Pour un ménage, la comparaison utile est la capacité de ses propres cibles et besoins de financement à supporter un choc semblable. L’exemple en euros modifie obligations et devises : sa note ne permet donc pas d’établir la qualité de la politique du GPIF.
Trois vérifications pour votre portefeuille
Placez cibles et poids actuels côte à côte. Pour chaque classe, notez poids visé, poids actuel et écart en points. Choisissez un seuil de réexamen et vérifiez si les versements peuvent combler l’écart avant une vente imposable. Les cibles de 25 % et leurs marges illustrent une méthode, pas des pondérations destinées aux ménages.
Cartographiez les expositions derrière chaque fonds. Listez les actifs dans votre devise de dépenses, les actifs étrangers non couverts et ceux couverts. Recherchez les doublons d’entreprises et de pays entre fonds régionaux et mondiaux : un fonds Japon s’ajoute aux actions japonaises déjà présentes dans l’ACWI. Rejouez un krach actions et un choc de taux obligataires sur l’exposition combinée.
Séparez performance et nouveaux capitaux. Utilisez un rendement pondéré par le temps pour comparer la stratégie, ou un rendement pondéré par les flux datés, comme XIRR, pour votre expérience personnelle. La formule simple de croissance annualisée ne vaut que sans flux externes ; soustraire versements et retraits ignore leurs dates. En parallèle, listez les retraits futurs et les actifs liquides disponibles après une baisse.
Le vérificateur de portefeuille explore votre combinaison de fonds ; le guide de récupération traduit les pertes en gains nécessaires pour les effacer. Copio propose une analyse pédagogique, sans rééquilibrer ni passer d’ordres pour vous.
Sources et méthode
Recherche vérifiée le 3 novembre 2026. Le GPIF n’avait pas encore publié juillet-septembre 2026 ; le dernier rapport trimestriel couvre avril-juin 2026.
GPIF, résultats du T1 de l’exercice 2026, rapport actualisé, 7 août 2026 : page 1, actifs, rendement trimestriel, gains cumulés et annualisés depuis 2001 ; page 2, rendements annuels 2001-2025 ; page 3, allocation de juin et alternatifs ; page 5, rendements par classe ; page 6, taux de change.
GPIF, synthèse des résultats de l’exercice 2025, 3 juillet 2026 : page 1, rendement et actifs ; page 2, rendements trimestriels ; page 4, allocation de mars 2026 et rééquilibrages nets.
GPIF, rapport annuel de l’exercice 2025, publié le 30 septembre 2026 : pages PDF 14 et 26-27, cibles et marges ; page 22, devises ; page 29, indices ; page 40, frais ; page 41, dépôts et versements ; page 49, suivi des limites ; page 99, rendements annuels ; page 102, écarts aux indices ; page 103, fonds actifs et passifs.
Vérificateur copio, mesure du 3 novembre 2026, moteur portfolio-score-v11, illustration dans un compte-titres français : note globale C, résultats de l’interface française. Les résultats à long terme et de diversification reposent sur les hypothèses de marché de copio ; celui de crise est un choc modélisé, pas une reconstitution historique.
DWS France, page et fiche du 30 septembre 2026 du Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged, TER 0,25 %, couverture en euros, rendements annuels à octobre 2026. Le site français de DWS ne présente que les fonds autorisés à la commercialisation en France par l’AMF.
MSCI, fiche MSCI ACWI, 30 octobre 2026, consultée le 5 novembre 2026 : États-Unis 64,63 %, Japon 5,08 %.
Calculs copio : décompte des trimestres perdants, dates de récupération et estimation de dérive à partir des rendements trimestriels publiés. La dérive applique les rendements d’avril-juin 2026 par classe aux poids de mars, sans flux. La conversion en dollars utilise le taux yen-dollar de fin juin du GPIF ; les moyennes arithmétique et géométrique 2015-2025 utilisent ses rendements annuels.
Pour l’illustration, les expositions américaines et japonaises multiplient le poids de 25 % de l’ACWI par les pondérations nationales MSCI ; le rendement obligataire sur dix ans compose les dix rendements de douze mois DWS à octobre 2026. Les rendements du GPIF sont en yens, avant frais ; jusqu’en 2019, le rendement total combine placements de marché et obligations FILP au coût amorti ; depuis 2020, il est pondéré par le temps.
Les données trimestrielles et annuelles des rapports trimestriels sont préliminaires et peuvent être révisées dans les rapports annuels. L’allocation de juin inclut les réserves du compte spécial des pensions, tandis que la part passive utilise les seuls actifs gérés par le GPIF. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle est l’allocation du GPIF ?
Depuis avril 2025, la cible est de 25 % dans chacune des quatre classes : obligations japonaises, obligations étrangères, actions japonaises et actions étrangères. Les écarts autorisés sont de 6 points, sauf 5 pour les obligations étrangères, et 9 pour les ensembles obligations et actions. Au 30 juin 2026, les poids effectifs étaient respectivement de 25,59 %, 24,60 %, 24,48 % et 25,33 %.
Le GPIF est-il le plus grand fonds de retraite mondial ?
Plus selon le dernier classement. L’étude Thinking Ahead Institute et Pensions & Investments sur les actifs de fin 2025 place le fonds de pension public norvégien en tête, 12,7 % devant le GPIF. L’édition 2025 annonçait ce dépassement après plus de vingt ans de domination du GPIF. Celui-ci déclarait 317 800 milliards de yens d’actifs au 30 juin 2026.
Quelles ont été les pires pertes trimestrielles du GPIF ?
Sur les 45 trimestres d’avril 2015 à juin 2026, les plus fortes pertes ont été janvier-mars 2020 : -10,71 %, soit 17 700 Md¥, puis octobre-décembre 2018 : -9,06 %, soit 14 800 Md¥. Treize trimestres ont perdu de l’argent. Les deux fortes pertes ont été récupérées sur les valeurs de fin de trimestre en un an, selon nos calculs à partir des rendements publiés.
Quelle part du GPIF est gérée passivement ?
Au 31 mars 2026, les fonds passifs détenaient 234 200 Md¥, soit 79,77 % des 293 600 Md¥ du GPIF. La part passive atteignait 93,98 % des actions japonaises, 82,66 % des actions étrangères, 95,80 % des obligations étrangères et 47,48 % des obligations japonaises. Les frais de gestion et de conservation représentaient 0,02 % des actifs durant l’exercice 2025.
Que mesure l’illustration européenne en ETF ?
Elle a obtenu C le 3 novembre 2026, avec 25 % d’actions japonaises, 25 % d’ACWI et 50 % d’obligations souveraines mondiales couvertes en euros. Elle modifie les expositions obligataires et de change du GPIF et comporte un chevauchement d’actions japonaises. La note s’applique à ces fonds selon les hypothèses du modèle, avec un historique et des compositions incomplets ; elle ne note ni la politique ni les gérants du GPIF.
Le GPIF couvre-t-il son risque de change ?
Les indices de référence de ses obligations et actions étrangères sont non couverts et mesurés en yens. Le GPIF indique maintenir une exposition aux devises cohérente avec sa cible. Les obligations étrangères couvertes en yens sont classées parmi les obligations japonaises ; les 25 % d’obligations étrangères correspondent donc à une exposition non couverte.