Gérer son argent en couple revient à prendre deux décisions : comment vous détenez votre argent (en commun, séparément ou les deux) et comment vous répartissez ce que vous partagez. Aucune n'a de bonne réponse universelle. Ce qui aide, c'est de choisir consciemment, avec de vrais chiffres, et de faire le point régulièrement. Cet article compare les trois modèles de comptes, calcule trois façons de répartir les dépenses communes, et montre comment Copio donne au couple une vue du foyer sans fusionner les finances de chacun.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source et met de côté 150 € d'épargne et 120 € d'investissement chaque mois, en couple avec Camille, qui gagne 2 050 € nets. Le revenu de la personne d'exemple est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
L'essentiel
- Trois modèles dominent : tout en commun, tout séparé, ou « le tien, le mien, le nôtre » (un compte chacun plus un compte joint).
- Les dépenses communes se partagent à 50/50, au prorata des revenus, ou de façon à laisser le même reste à vivre à chacun. L'écart entre ces règles grandit avec l'écart de revenus.
- Un compte joint rend les cotitulaires solidaires, et le statut du couple (mariage, PACS, union libre) change les règles sur les biens, les dettes et l'impôt.
- Un court rendez-vous budget chaque mois vaut mieux qu'un système parfait mis en place une fois pour toutes.
Les trois façons d'organiser ses comptes
| Modèle | Fonctionnement | Convient aux couples qui | Point de vigilance |
|---|---|---|---|
| Tout en commun | Les deux revenus arrivent sur un compte joint qui paie tout | Veulent la simplicité et une transparence totale | Moins d'autonomie, et les deux sont exposés au découvert du compte |
| Tout séparé | Chacun garde son compte et vous réglez les dépenses communes entre vous | Tiennent à leur indépendance, ou débutent leur vie commune | Dépenses communes difficiles à suivre, comptes d'apothicaire |
| Le tien, le mien, le nôtre | Un compte chacun, plus un compte joint alimenté chaque mois pour les dépenses partagées | Veulent gérer ensemble les factures communes et garder leurs dépenses perso | Se mettre d'accord sur le virement de chacun vers le compte joint |
Répartir les dépenses communes : trois règles
Une fois les dépenses communes identifiées (loyer, énergie, assurance, courses), reste à décider qui paie quoi.
- Le 50/50 : chacun paie la moitié. Simple, et équitable quand les revenus sont proches.
- Le prorata des revenus : chacun paie le même pourcentage de son revenu. Votre part = votre revenu ÷ revenus du couple × dépenses communes.
- Le même reste à vivre : vous répartissez pour que chacun garde le même montant après les dépenses communes. Le foyer est traité comme une seule caisse.
D'après une enquête de la Cité de l'Économie et de l'Institut Bona fidé publiée en février 2026, 50 % des Français en couple partagent leurs dépenses à parts égales et 30 % au prorata des revenus, une proportion qui monte à 41 % chez les 18-24 ans. La même enquête indique que 78 % des personnes en couple estiment payer leur « juste part », et que l'argent est source de tensions pour 39 % des couples.
Exemple chiffré
Notre foyer gagne 4 320 € par mois : 2 270 € pour vous, 2 050 € pour Camille. Les dépenses communes atteignent 1 600 € par mois (loyer d'un deux-pièces lyonnais, charges, énergie, assurance habitation et courses). Votre revenu représente 52,5 % du total, celui de Camille 47,5 %.
| Règle | Vous payez | Camille paie | Il vous reste | Il reste à Camille |
|---|---|---|---|---|
| 50/50 | 800 € | 800 € | 1 470 € | 1 250 € |
| Prorata des revenus (52,5/47,5) | 841 € | 759 € | 1 429 € | 1 291 € |
| Même reste à vivre | 910 € | 690 € | 1 360 € | 1 360 € |
À 50/50, Camille consacre 39 % de son revenu aux dépenses communes, vous 35 %. Au prorata, vous y consacrez tous les deux 37 %. Avec la troisième règle, chacun garde 1 360 €. Comme vos revenus sont proches, les trois règles ne s'écartent que de 110 € par personne : c'est précisément le cas où le 50/50 reste simple et juste. L'écart se creuserait vite si l'un de vous changeait d'emploi ou reprenait des études. Aucune règle n'est la bonne réponse : tout dépend de ce qui vous paraît juste, et de ce que chacun doit encore financer seul, y compris son épargne. Si vous vous payez en premier, la répartition doit lui laisser de la place. Construire un budget qui commence par l'épargne
Compte joint, mariage, PACS : ce que dit la loi
- Le compte joint : selon Service Public, les cotitulaires sont solidairement responsables, et la banque peut s'adresser à n'importe lequel d'entre eux pour régulariser la situation. Vous pouvez vous désolidariser du compte à deux, ou seul par lettre recommandée, ce qui le transforme en compte indivis.
- Le mariage sans contrat : il relève de la communauté réduite aux acquêts. Les biens possédés avant le mariage restent personnels ; les revenus perçus pendant le mariage et l'épargne qui en provient sont communs.
- Le PACS : par défaut, vos biens sont séparés, sauf si vous optez pour l'indivision. Les partenaires sont en revanche solidaires des dettes contractées pour les besoins de la vie courante, hors dépenses manifestement excessives.
- L'union libre : selon Justice.fr, le concubinage ne crée pas d'obligation entre les partenaires : les biens acquis par chacun et les dettes restent personnels, et chacun déclare ses propres revenus.
- L'impôt : mariage et PACS créent un foyer fiscal unique et une imposition commune, avec une option pour l'imposition séparée l'année de l'union.
Ces informations sont générales et ne constituent pas un conseil juridique ou fiscal. Pour votre situation, consultez Service Public ou un notaire.
Le rendez-vous budget mensuel
Trente minutes par mois suffisent pour garder des conversations courtes et apaisées :
- Retour sur le mois : comment s'est-il passé ? Des surprises ?
- Dépenses communes : la répartition tient-elle toujours ? Une facture a-t-elle changé ?
- Épargne : qu'a mis de côté le foyer, en part des revenus du couple ? Quel taux d'épargne viser
- Vue d'ensemble : où en est le patrimoine du foyer ? Calculer son patrimoine net
- À venir : les dépenses irrégulières des prochains mois, vacances ou fêtes de fin d'année. Préparer son budget de Noël
- Décider : une ou deux actions, pas plus.
Comment faire dans Copio
Dans Copio, deux utilisateurs peuvent relier leurs comptes au sein d'un Foyer. Chacun garde sa propre vue personnelle, et un sélecteur Perso / Foyer permet de passer des chiffres personnels aux chiffres du foyer.
- Chacun connecte ses comptes dans sa propre application Copio, comme d'habitude.
- Reliez vos comptes au sein d'un foyer. L'un de vous touche « Générer un code », l'autre le saisit avec « J'ai un code ». Une fois reliés, vous ne voyez que des totaux communs, jamais le détail des comptes de l'autre. Un total commun laisse toutefois deviner la part de chacun par simple soustraction : mieux vaut en parler avant.
- Déclarez vos comptes communs. Ouvrez un compte bancaire connecté et choisissez « Déclarer comme compte commun ». La carte « Comptes communs » indique combien de comptes sont déclarés communs ; ces comptes et les virements entre vous ne sont pas comptés deux fois dans les chiffres du foyer. L'entrée « Gérer le foyer » regroupe les réglages du foyer.
- Passez en vue Foyer pour votre rendez-vous mensuel. Vous y voyez le taux d'épargne et le taux d'investissement du foyer, en part des revenus du couple, mois par mois, ainsi que le patrimoine net du foyer, réparti entre liquidités et placements.
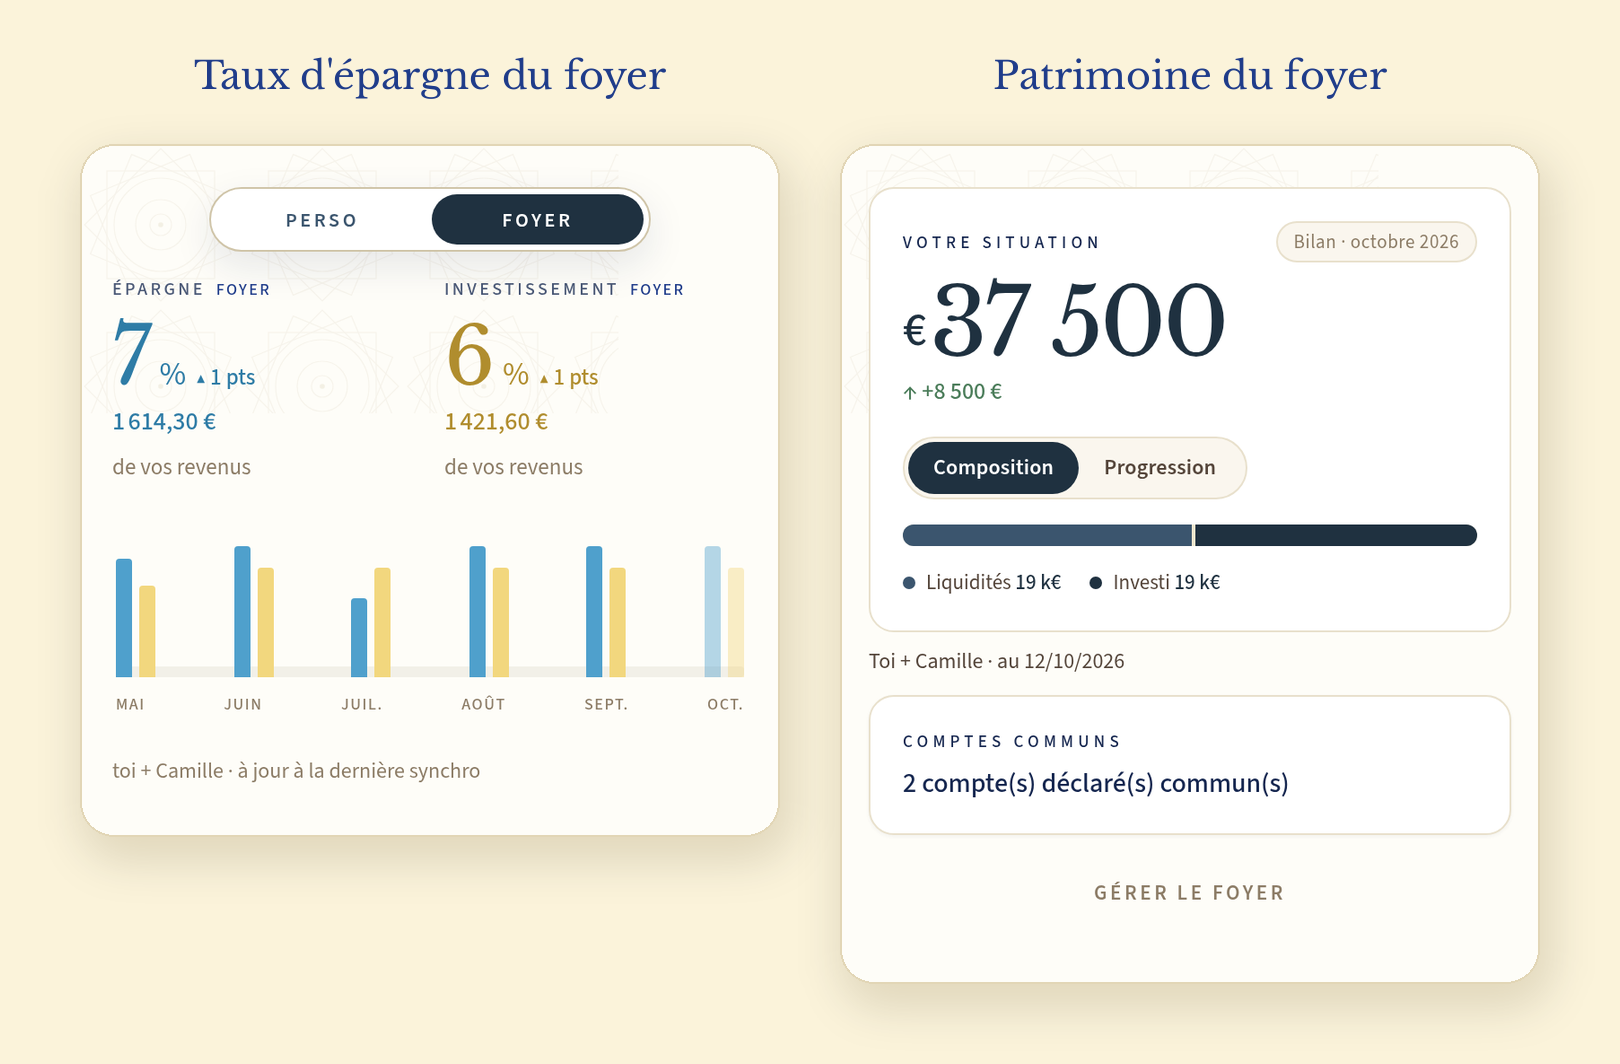
Dans notre foyer, l'épargne représente environ 7 % des revenus du couple et l'investissement 6 % ; les montants affichés sont des totaux sur les six mois du graphique. Le patrimoine du foyer atteint 37 500 €, dont 19 000 € de liquidités et 18 500 € investis (arrondis à 19 k€ chacun sur l'écran), avec deux comptes déclarés communs.
Le plan mensuel reste personnel dans Copio : chacun garde son propre plan, avec ses lignes d'épargne et sa façon de gérer les dépenses du quotidien, enveloppes ou budget flex. La vue Foyer est l'endroit où vous vous retrouvez pour regarder l'ensemble.
Les erreurs fréquentes
- Fixer une répartition une fois pour toutes. Une augmentation, un nouvel emploi ou un enfant changent ce qui est juste.
- Compter le compte joint deux fois. Si chacun l'ajoute à son propre total, le patrimoine du foyer paraît plus élevé qu'il ne l'est.
- Laisser une seule personne tout gérer. Les deux doivent connaître les chiffres clés : revenus, épargne, crédits, retraite.
- Confondre répartition et plan. Partager équitablement les dépenses ne dit rien de ce que le foyer épargne.
- Ouvrir un compte joint sans lire la convention. Vérifiez qui peut l'utiliser seul et qui répond d'un découvert.
Quel que soit votre modèle, l'objectif reste le même : savoir chacun où l'on en est, et partager une vue commune une fois par mois.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.