L'allocation d'actifs est la répartition d'un portefeuille entre grandes classes d'actifs, et c'est la décision qui détermine l'essentiel de son risque et de son rendement. Les fonds souverains sont les investisseurs qui la pratiquent avec l'horizon le plus long et la plus grande transparence. Cet article compare l'allocation, les règles et les rendements de quatre d'entre eux, néo-zélandais, norvégien, australien et français, puis en tire les principes transposables à un portefeuille particulier.
L'essentiel en chiffres
- NZ Super Fund : portefeuille de référence 80 % actions / 20 % obligations. Rendement de 10,26 % par an depuis 2003, contre 8,89 % pour son portefeuille de référence et 3,51 % pour les bons du Trésor néo-zélandais (au 30 juin 2026).
- Fonds norvégien (GPFG) : indice de référence 70 % actions / 30 % obligations, rééquilibré dès un écart de 2 points. 6,86 % par an depuis 1998, 4,51 % après inflation et frais, pour des coûts de gestion de 0,07 % par an.
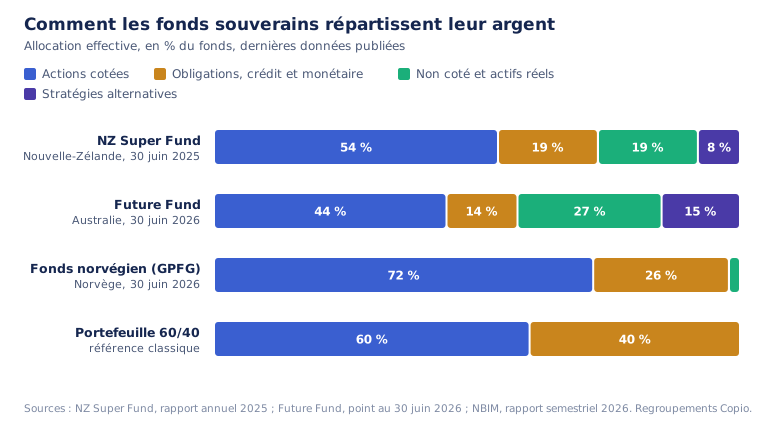
- Future Fund australien : objectif d'inflation + 4 à 5 % par an, 8,3 % par an réalisés depuis 2006, avec 27 % d'actifs non cotés et réels.
- Fonds de réserve pour les retraites (France) : part des actions portée à 50 % en 2025 après l'allongement de son horizon, 4,4 % par an depuis 2010.
- Point commun : une allocation écrite pour des décennies, dominée par les actifs de croissance, et une règle de conduite pendant les krachs.
Qu'est-ce qu'un fonds souverain ?
Un fonds souverain est un fonds d'investissement détenu par un État, qui place des réserves publiques (recettes pétrolières, excédents budgétaires, réserves pour les retraites) pour financer des dépenses futures. Leur intérêt pour un épargnant tient à trois caractéristiques : un horizon de plusieurs décennies, des rapports publics détaillés, et une gouvernance qui impose d'écrire la stratégie à l'avance et de la justifier.
Quatre fonds souverains comparés
| Fonds | Taille | Allocation de référence | Rendement de long terme | Horizon |
|---|---|---|---|---|
| NZ Super Fund (Nouvelle-Zélande) | 94,4 milliards NZD (juin 2026) | 80 % actions, 20 % obligations | 10,26 % par an depuis 2003 | Retraits prévus à partir de 2054 |
| GPFG (Norvège) | 22 683 milliards NOK (juin 2026) | 70 % actions, 30 % obligations | 6,86 % par an depuis 1998 | Très long terme |
| Future Fund (Australie) | 289,7 milliards AUD (juin 2026) | Objectif inflation + 4 à 5 % par an | 8,3 % par an depuis 2006 | Pas de retrait avant 2032-2033 |
| FRR (France) | 20,7 milliards d'euros (fin 2025) | 50 % actions depuis 2025 | 4,4 % par an depuis 2010 | Versements à la Cades jusqu'en 2033, horizon allongé |
Rendements nominaux dans la devise de chaque fonds, sur des périodes différentes. La base de frais varie : les 6,86 % de NBIM sont avant frais de gestion ; son rendement réel de 4,51 % est après inflation et frais. Sources : NZ Super Fund, NBIM, Future Fund, FRR.
NZ Super Fund : le portefeuille de référence 80/20
Le fonds néo-zélandais, créé en 2003 pour financer les retraites publiques futures, est le cas d'école de l'allocation de long terme. Sa stratégie repose sur un portefeuille de référence : un portefeuille passif, peu coûteux, qui sert d'étalon à tout ce que fait le fonds.
| Composante | Poids |
|---|---|
| Actions mondiales | 75 % |
| Actions néo-zélandaises | 5 % |
| Obligations mondiales | 20 % |
| Couverture de change | 100 % couvert en dollars néo-zélandais |
Source : NZ Super Fund, Reference Portfolio. Le fonds révise ce portefeuille tous les cinq ans ; la révision engagée en 2025-2026 n'avait pas publié de nouvelle composition au 23 septembre 2026.
La justification est explicite : le fonds dit avoir délibérément orienté son portefeuille vers les actifs de croissance « en cohérence avec son horizon d'investissement long », puisqu'il n'a pas besoin de retirer son capital à court terme. Selon le communiqué du 16 septembre 2026, les retraits sont désormais prévus à partir de 2054.
Le fonds chiffre aussi ce que coûte ce choix. Il estime qu'il perdrait 52,6 % dans une répétition de la crise financière de 2008-2011, et considère que « le risque majeur pour le fonds est de perdre nos nerfs, de liquider nos positions et de figer les pertes subies pendant une crise ».
Ce qu'il a fait pendant les krachs. En 2008, le fonds indique avoir profité de son horizon long pour « acheter des actions moins chères et les revendre plus tard à des prix plus élevés ». En mars 2020, il a perdu 28 % depuis son sommet de février, soit 13,4 milliards de dollars néo-zélandais, puis a rééquilibré son portefeuille pour maintenir son exposition au risque et gagné 53 % depuis le point bas, selon son audition parlementaire de mars 2021.
Le résultat.
| Au 30 juin 2026, par an | NZ Super Fund | Portefeuille de référence | Bons du Trésor NZ |
|---|---|---|---|
| Depuis la création (2003) | 10,26 % | 8,89 % | 3,51 % |
| 20 ans | 9,68 % | 8,19 % | 3,15 % |
| 10 ans | 11,32 % | 9,78 % | 2,37 % |
| 5 ans | 8,82 % | 6,98 % | 3,48 % |
Source : NZ Super Fund, performance, après frais, avant impôt néo-zélandais.
Deux enseignements. Le portefeuille de référence 80/20, simple et passif, a rapporté à lui seul 8,89 % par an. Et le fonds a battu cette référence d'environ 1,4 point par an grâce à des stratégies actives, dont un rééquilibrage « à contre-courant » qui consiste à acheter quand les autres vendent. Le fonds précise qu'environ la moitié de son portefeuille reste investie dans les actifs de son portefeuille de référence.
Le fonds norvégien : 70/30, des règles et des coûts minimes
L'un des plus grands fonds souverains du monde applique la version la plus épurée de l'allocation de long terme.
- Indice de référence : 70 % d'actions et 30 % d'obligations depuis mai 2019, dont 70 % d'emprunts d'État et 30 % d'obligations d'entreprises pour la partie obligataire (NBIM).
- Règle de rééquilibrage : quand la part des actions de l'indice s'écarte de plus de 2 points de 70 % en fin de mois, l'indice est ramené à sa cible. En pratique, le fonds rachète des actions après une baisse et en vend après une hausse.
- Actifs non cotés : jusqu'à 7 % en immobilier non coté et 2 % en infrastructures d'énergies renouvelables (NBIM). Au 30 juin 2026, ils ne pesaient que 2,1 % du fonds.
- Diversification : 7 201 sociétés en portefeuille fin 2025, pour une détention moyenne de 1,5 % de toutes les sociétés cotées du monde (rapport annuel 2025).
- Coûts : 0,07 % par an.
- Résultat : 6,86 % par an depuis 1998, 4,51 % après inflation et frais, et 0,24 point par an au-dessus de son indice de référence (rapport semestriel 2026). Au premier semestre 2026, le fonds a gagné 9,4 %.
Le Future Fund australien : un objectif de rendement plutôt qu'une allocation fixe
Le Future Fund, créé en 2006 pour financer les retraites des fonctionnaires fédéraux australiens, ne fixe pas de répartition actions-obligations. Son mandat est un objectif : au moins l'inflation plus 4 à 5 % par an sur le long terme. Il a réalisé 8,3 % par an depuis 2006, contre un objectif de 7,0 % sur la période.
| Classe d'actifs, 30 juin 2026 | Poids |
|---|---|
| Actions australiennes | 10,5 % |
| Actions mondiales, pays développés | 29,1 % |
| Actions émergentes | 4,6 % |
| Private equity | 12,1 % |
| Immobilier | 3,8 % |
| Infrastructures et forêts | 11,5 % |
| Crédit | 8,1 % |
| Stratégies alternatives | 14,9 % |
| Monétaire | 5,4 % |
Source : Future Fund, point au 30 juin 2026.
C'est le modèle le plus éloigné d'un portefeuille particulier : plus d'un quart en actifs non cotés et 15 % en stratégies alternatives, des poches qui exigent une taille, des équipes et un accès aux gérants hors de portée d'un épargnant.
Le Fonds de réserve pour les retraites : l'horizon fait l'allocation
Le FRR français illustre le lien direct entre horizon et part d'actions. Depuis 2011, il verse chaque année une partie de ses réserves à la Caisse d'amortissement de la dette sociale (Cades) : 2,1 milliards d'euros par an jusqu'en 2024, puis 1,45 milliard par an de 2025 à 2033 (article L135-6 du Code de la sécurité sociale). Tant que ses engagements étaient proches, il devait garder une large part d'actifs de couverture.
Après la décision de 2024 d'allonger son horizon de gestion au-delà de 2033, le FRR a revu son allocation stratégique en juin 2025 et porté la part des actions à 50 %, dont 46 % non couvertes, selon son rapport annuel 2025. Fin 2025, son portefeuille comptait 45,4 % d'actions non couvertes, 38,0 % d'actifs à risque intermédiaire et 16,5 % d'actifs de couverture. Il a rapporté 9,06 % en 2025 et 4,4 % par an depuis 2010, soit 3,04 points de plus que le coût moyen de la dette française.
Et les fonds de dotation universitaires ?
Le modèle dit « de Yale », popularisé par l'université américaine, va plus loin encore dans les actifs non cotés. Selon son rapport financier 2024-2025, environ 91 % de la dotation de Yale est investie dans des actifs dont on attend un rendement de type actions. L'université a rapporté 9,4 % par an sur dix ans à fin juin 2025, selon Yale.
Six principes transposables à un portefeuille particulier
| Principe | Ce que font les fonds souverains | Équivalent pour un particulier |
|---|---|---|
| L'horizon fixe la part d'actifs de croissance | 80 % d'actions pour le NZ Super Fund, sans retrait avant 2054 ; le FRR relève sa part d'actions quand son horizon s'allonge | Séparer l'épargne selon la date à laquelle elle sera utilisée, et n'investir en actions que l'argent dont on n'aura pas besoin avant de nombreuses années |
| Une référence simple, écrite à l'avance | Portefeuille de référence 80/20 passif ; indice 70/30 | Écrire sa propre allocation cible en deux ou trois classes d'actifs, par exemple un fonds indiciel actions mondiales et des obligations d'État |
| Des règles de rééquilibrage | Bande de 68 à 72 % d'actions pour le fonds norvégien | Revenir à sa cible une fois par an, ou quand un poids s'écarte de plus de quelques points |
| Chiffrer la perte avant qu'elle arrive | -52,6 % estimés par le NZ Super Fund dans une répétition de 2008 | Calculer en euros la perte de son portefeuille dans un krach de type 2008, et vérifier qu'on peut la supporter sans vendre |
| Des coûts minimes | 0,07 % par an pour le fonds norvégien | Privilégier les fonds indiciels et vérifier les frais cumulés de ses enveloppes |
| Ne pas copier ce qui exige de la taille | Non coté et stratégies alternatives réservés aux fonds qui ont les équipes et l'accès aux gérants | Le cœur du modèle, actions mondiales et obligations d'État, est accessible à tout épargnant |
Ces principes décrivent une méthode, pas une allocation à reproduire : la bonne part d'actions dépend de l'horizon, des revenus, des projets et de la capacité de chacun à traverser un krach. Pour savoir comment se sont comportés les actions, les obligations et l'or pendant les crises passées, voir notre étude des krachs de 2000 à 2022 ; pour comprendre pourquoi les obligations ne protègent pas toujours, notre analyse des corrélations entre classes d'actifs.
Sources
Rapports et pages officiels consultés le 23 septembre 2026 : NZ Super Fund, portefeuille de référence, performance, risque et volatilité, rapport annuel 2025 et communiqué du 16 septembre 2026 ; NBIM, indice de référence, stratégie et rapport semestriel 2026 ; Future Fund ; FRR, rapport annuel 2025. Les regroupements de classes d'actifs du graphique sont de Copio.
Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.