Comment diversifier son portefeuille d'ETF : la méthode en 6 étapes et des exemples chiffrés
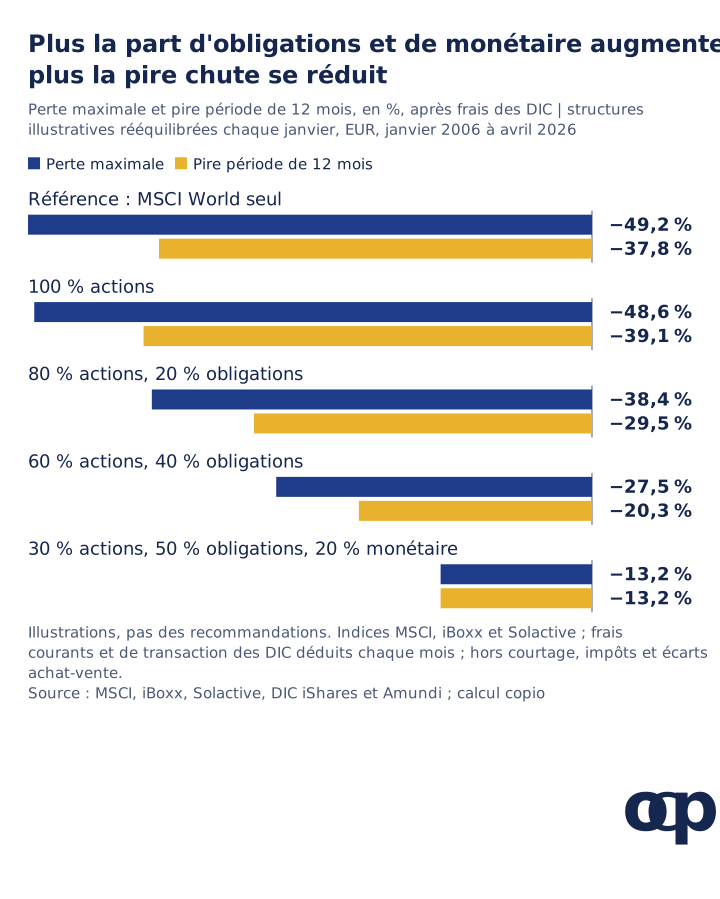
Diversifier un portefeuille d'ETF, c'est réunir des moteurs de rendement qui ne baissent pas tous en même temps, pas multiplier les fonds. De janvier 2006 à avril 2026, en euros et après frais, une structure tout actions a perdu jusqu'à 48,6 %, une structure 60/40 avec des obligations d'État de la zone euro 27,5 % (calcul Copio).
Concrètement, commencez par l'argent que vous ne devez pas exposer, fixez une part d'actions que vous pourrez tenir pendant une baisse, choisissez un cœur actions mondial et, si votre horizon l'exige, des obligations d'État ou du monétaire. Placez ensuite chaque poche dans l'enveloppe adaptée et rééquilibrez avec une règle écrite.
La méthode en six étapes
Mettez de côté l'épargne de précaution et l'argent des projets des prochaines années, hors des marchés.
Fixez la part d'actions selon votre horizon et la baisse que vous pourriez traverser sans être obligé de vendre.
Choisissez le cœur actions : un fonds mondial, ou un fonds des pays développés complété par les émergents.
Ajoutez les briques non actions qui ont un rôle précis : obligations d'État, monétaire, éventuellement or.
Placez chaque poche dans la bonne enveloppe (PEA, assurance-vie, compte-titres), puis choisissez les ETF sur des critères vérifiables.
Rééquilibrez avec une règle écrite, d'abord par vos nouveaux versements.
Le reste de ce guide détaille chaque étape, avec quatre structures chiffrées sur vingt ans, leurs notes dans le vérificateur de copio et les règles propres au PEA, à l'assurance-vie et au compte-titres.
Que faut-il régler avant d'acheter un premier ETF ?
L'argent dont vous pourriez avoir besoin pendant une baisse ne doit pas être investi en actions. Une épargne de précaution disponible et l'argent d'un achat prévu dans les prochaines années ont leur place sur des supports sans risque de perte en capital, pas dans un portefeuille d'ETF.
Fixez ensuite un horizon par projet plutôt qu'un horizon unique. La retraite dans vingt-cinq ans et l'apport immobilier dans quatre ans n'appellent pas la même part d'actions, même s'ils appartiennent au même foyer.
Distinguez enfin deux notions. La tolérance au risque décrit ce que vous pouvez supporter psychologiquement ; la capacité à prendre des risques décrit ce que vos finances permettent. Le vrai danger d'une baisse est d'avoir à vendre au plus bas, parce qu'une dépense arrive ou que la peur l'emporte, et de transformer une perte temporaire en perte définitive.
Un test simple consiste à regarder la perte maximale de la structure envisagée, dans le tableau plus bas, et à vous demander si vous pourriez la traverser pendant plusieurs années sans toucher au portefeuille.
Quelles briques utiliser, et à quoi sert chacune ?
Chaque brique doit apporter un moteur de rendement distinct ou un amortisseur, et chacune a une limite. Le tableau donne le comportement passé des principales familles d'actifs disponibles en ETF, mesuré sur des indices en euros avant frais de fonds.
Brique (rôle ; limite)
Croissance par an
Perte maximale
Krach 2007-2009
2022
Actions des pays développés (MSCI World) (croissance ; peut perdre la moitié)
8,7 %
-49,0 %
-49,0 %
-12,8 %
Actions émergentes (MSCI EM IMI) (autres pays ; baissent avec les marchés développés)
6,8 %
-56,4 %
-46,3 %
-14,9 %
Obligations d'État de la zone euro (amortisseur ; sensibles aux taux)
2,3 %
-21,5 %
+12,0 %
-18,4 %
Monétaire euro (liquidité ; rendement faible)
1,0 %
-2,8 %
+6,8 %
+0,1 %
Obligations indexées sur l'inflation euro (inflation ; sensibles aux taux réels)
2,1 %
-12,2 %
+5,8 %
-9,7 %
Or (en euros) (crises ; aucun revenu)
11,4 %
-36,6 %
+53,7 %
+5,7 %
Matières premières (inflation ; fortes baisses)
3,7 %
-45,0 %
-21,7 %
+26,9 %
Immobilier coté mondial (loyers ; baisse avec les actions)
4,7 %
-66,6 %
-66,3 %
-20,7 %
Source : calcul Copio sur indices MSCI, iBoxx, Solactive et Bloomberg en euros, rendements mensuels de janvier 2006 à avril 2026, avant frais de fonds ; krach mesuré du sommet de mai 2007 au creux de février 2009 du MSCI World ; briques du portefeuille (CSV).
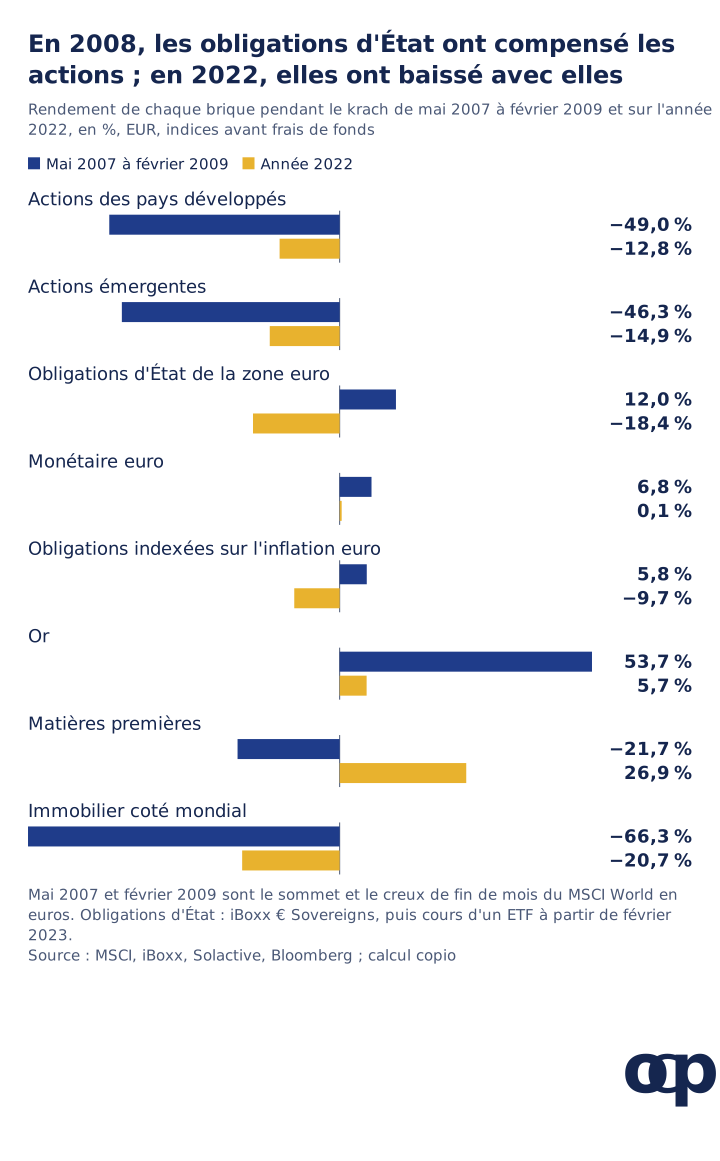
Les obligations d'État de la zone euro ont gagné 12,0 % pendant le krach de 2007-2009, puis perdu 18,4 % en 2022, plus que les actions mondiales (-12,8 %). Source : calcul Copio, briques du portefeuille (CSV).
Les obligations d'État ne compensent donc pas toujours les actions. En 2022, la hausse rapide des taux a fait baisser les deux en même temps : sur les douze mois de l'année, actions mondiales et obligations d'État de la zone euro ont reculé ensemble pendant huit mois. Sur l'ensemble de la période, les obligations d'État n'ont baissé que pendant 40 des 87 mois de baisse du MSCI World, contre 61 pour les actions émergentes.
L'or a été le meilleur amortisseur de 2008, mais ses 11,4 % par an sur cette période ne disent rien de la suite : il ne verse aucun revenu, et sa perte maximale a atteint 36,6 % sur les mêmes vingt ans. Pour une analyse plus complète de ces familles d'actifs, voyez notre étude sur les actifs décorrélés des actions pour un investisseur en euros.
Un ETF monde, World plus émergents ou un découpage par région ?
Un fonds mondial unique et la paire World plus émergents donnent une exposition proche ; le découpage par région est surtout un choix de pondérations. Au 30 octobre 2026, le MSCI ACWI comptait 2 413 sociétés de 23 pays développés et 24 pays émergents, et le MSCI World 1 248 sociétés des seuls pays développés, selon les fiches de MSCI.
Rapportés à la capitalisation de l'ACWI, les pays émergents en représentaient 11,2 % (calcul Copio sur les capitalisations publiées par MSCI). Une poche actions répartie à 90 % sur le MSCI World et 10 % sur les émergents s'en approche. De janvier 2006 à avril 2026, cette répartition a rapporté 8,4 % par an après frais, contre 8,5 % pour le MSCI World seul, avec une perte maximale de 48,6 % contre 49,2 %.
Sur cette période, ajouter les émergents a donc peu changé le résultat, parce qu'ils ont moins progressé et ont baissé en même temps que les pays développés. L'argument pour les inclure tient à la couverture du marché mondial, pas à une protection en cas de krach. Un découpage par région (États-Unis, Europe, Japon, émergents) permet de choisir d'autres poids, au prix de lignes supplémentaires à suivre.
La question américaine se pose quelle que soit la formule : les États-Unis représentaient 72,77 % du MSCI World et 64,63 % du MSCI ACWI au 30 octobre 2026, selon MSCI. Pour un épargnant en euros, cette part porte aussi le risque de change du dollar. Notre article sur le portefeuille de long terme au-delà des États-Unis examine ce choix plus en détail.
Les parts couvertes en euros réduisent ce risque de change, moyennant un coût. Le DIC de l'iShares MSCI World Swap PEA UCITS ETF Hedged EUR, daté du 9 avril 2026, annonce 0,22 % de frais de gestion et 0,02 % de coûts de transaction par an, et précise que « la stratégie de couverture peut ne pas éliminer totalement le risque de change ».
Quelle répartition selon votre horizon ? Quatre structures chiffrées
Plus la part d'obligations et de monétaire augmente, plus la pire baisse se réduit, et plus la croissance de long terme diminue. Nous avons construit quatre structures illustratives à partir d'indices, rééquilibrées chaque janvier, avec les frais des ETF qui les répliquent déduits chaque mois. Ce ne sont pas des recommandations.
La poche actions est toujours répartie à 90 % sur le MSCI World et 10 % sur le MSCI Emerging Markets IMI. Les obligations sont des obligations d'État de la zone euro, le monétaire suit le taux au jour le jour de la zone euro.
Source : calcul Copio sur indices en euros, janvier 2006 à avril 2026 ; frais courants et coûts de transaction des DIC d'iShares Core MSCI World, iShares Core MSCI EM IMI, iShares Core € Govt Bond et Amundi EUR Overnight Return ; structures illustratives (CSV).
Après frais, 10 000 € placés début janvier 2006 valaient 51 478 € fin avril 2026 dans la structure tout actions, 34 581 € dans la 60/40 et 22 812 € dans la structure prudente. Source : calcul Copio, structures illustratives (CSV).
Trois constats ressortent. D'abord, les obligations ont réduit la chute de 2008 : la 60/40 a perdu 27,5 % au pire, contre 48,6 % pour la structure tout actions, et est restée 37 mois sous son sommet, contre 69.
Ensuite, cette protection n'a pas joué en 2022. La 60/40 a perdu 15,3 % sur l'année et la 80/20 14,2 %, davantage que la structure tout actions (-13,2 %), et la structure prudente a connu en 2022 sa plus forte baisse des vingt ans, 13,2 %, plus que pendant le krach de 2007-2009 (-9,5 %).
Enfin, la prudence a un prix en croissance : 4,1 % par an contre 8,4 %. Sur vingt ans, cet écart a divisé par plus de deux le capital final. Les frais des ETF, eux, ont retiré entre 0,12 et 0,22 point de croissance par an selon la structure.
Que donnent ces structures dans le vérificateur de copio ?
Nous avons saisi chaque structure dans le vérificateur de portefeuille de copio le 13 novembre 2026, sous forme de répliques en ETF UCITS dans un compte-titres français. Le vérificateur note des répliques réelles avec ses propres hypothèses de marché ; ses notes ne jugent pas le test historique ci-dessus.
Fonds (ISIN)
100 % actions
80/20
60/40
30/50/20
iShares Core MSCI World UCITS ETF USD (Acc) (IE00B4L5Y983)
90 %
72 %
54 %
27 %
iShares Core MSCI EM IMI UCITS ETF USD (Acc) (IE00BKM4GZ66)
10 %
8 %
6 %
3 %
iShares Core € Govt Bond UCITS ETF EUR (Dist) (IE00B4WXJJ64)
Hypothèse à long terme (écart au portefeuille de croissance optimale)
A, -0,73 point par an
B, -1,16 point
C, -1,69 point
D, -2,92 points
Efficacité sur dix ans face au MSCI World, à risque égal
C, +0,07 point par an
C, -0,43 point
D, -1,03 point
F, -1,77 point
Crises (choc de -40 % sur les actions américaines)
D, -35,61 %
C, -29,01 %
B, -22,4 %
A, -11,93 %
Diversification
C, 1 source de croissance
B, 2 sources
B, 2 sources
A, 3 sources
Source : vérificateur de portefeuille copio, mesure du 13 novembre 2026, moteur portfolio-score-v11, résultats de l'interface française.
Frais. Les quatre répliques obtiennent A : de 20 € à 11 € par an pour 10 000 € investis, fonds compris, car les fonds obligataire et monétaire coûtent moins que les fonds actions.
Hypothèse à long terme. Selon les hypothèses de marché de copio, la croissance composée attendue va de 7,09 % par an pour la réplique tout actions à 4,9 % pour la prudente, contre 7,82 % pour le portefeuille de croissance optimale du modèle, avant inflation. Plus la part d'obligations et de monétaire est élevée, plus l'écart se creuse.
Efficacité. Sur les dix ans au 12 novembre 2026, le vérificateur compare les lignes au MSCI World au même niveau de risque, le reste en monétaire euro. Le fonds émergent en est exclu faute d'historique suffisant, soit 3 % à 10 % du portefeuille selon la réplique. Sur cette décennie, les lignes de la réplique prudente ont progressé de 3,45 % par an, contre 5,22 % pour le MSCI World complété de monétaire au même risque.
Crises. Pour une chute de 40 % des actions américaines propagée à chaque classe d'actifs, le vérificateur estime une baisse de 35,61 % pour la réplique tout actions et de 11,93 % pour la prudente.
Diversification. Si les actions des pays développés cessaient de croître, la croissance attendue au-delà des liquidités passerait de 4,4 % à 0,0 % par an pour la réplique tout actions, et de 2,0 % à 0,5 % pour la prudente. Le vérificateur regroupe dans une même source de croissance les classes dont la corrélation prospective atteint 0,6.
Aucune structure n'obtient A partout : la tout actions est la mieux notée sur la croissance attendue et la plus exposée en cas de krach, la prudente l'inverse. C'est exactement l'arbitrage que vous avez à trancher selon votre horizon et votre capacité à tenir une baisse. Vous pouvez saisir l'une de ces répliques, ou votre propre portefeuille, dans le vérificateur de portefeuille gratuit.
Combien d'ETF faut-il, et comment repérer les doublons ?
Deux à quatre lignes suffisent souvent, à condition que chacune suive un moteur différent. Les doublons les plus fréquents associent un ETF World à un ETF S&P 500 ou Nasdaq-100 : les grandes valeurs américaines figurent déjà dans le World.
De janvier 2001 à août 2026, les rendements mensuels en euros du MSCI World et du S&P 500 ont eu une corrélation de 0,97 (calcul Copio). Associer les deux à parts égales porte la part américaine des actions à environ 86 %, contre 72,77 % pour le World seul (calcul Copio à partir de la fiche MSCI au 30 octobre 2026). C'est un choix de concentration, pas un gain de diversification.
Pour vérifier votre propre portefeuille, faites deux contrôles. Additionnez d'abord les expositions réelles : la part de chaque fonds multipliée par le poids d'un pays ou d'une entreprise dans ce fonds, en vous servant des fiches publiées par les émetteurs. Regardez ensuite si vos fonds évoluent ensemble : deux lignes dont les rendements mensuels ont une corrélation proche de 1 forment un seul pari.
PEA, assurance-vie ou compte-titres : où placer chaque poche ?
Le PEA convient à la poche actions, l'assurance-vie aux poches défensives et à tout ce que son contrat propose, le compte-titres à ce qu'aucune autre enveloppe n'accepte. Vérifiez toujours l'éligibilité d'un fonds dans son DIC ou dans la liste de votre contrat, plutôt que dans une liste générale.
Enveloppe
Ce qu'elle peut détenir
Rééquilibrer y coûte-t-il de l'impôt ?
Poches qui s'y prêtent
PEA
Fonds investis en permanence à plus de 75 % en titres éligibles (BOFiP) ; versements plafonnés à 150 000 €
Non tant que rien n'est retiré du plan (service-public.fr)
Actions mondiales via des ETF synthétiques éligibles ; monétaire via un ETF PEA indexé sur l'€STR
Assurance-vie
Fonds euros garanti par l'assureur ; unités de compte, dont des parts d'OPCVM, selon la liste du contrat
Non : l'impôt n'est dû qu'en cas de rachat ; des frais d'arbitrage peuvent s'appliquer
Obligations, fonds euros, monétaire ; actions si le contrat propose les ETF voulus
Compte-titres ordinaire
Tous types de titres, dont actions, obligations et ETF ; aucun plafond (AMF)
Oui : plus-value imposée à 31,4 % en 2026 (service-public.fr)
Fonds absents du PEA et du contrat d'assurance-vie, par exemple des ETF obligataires
Sources : BOFiP BOI-RPPM-RCM-40-50-20-20, § 380 et 400 ; service-public.fr, fiches F2385, F15274, F22414 et F21618 ; AMF, « Le compte-titres ordinaire », 16 décembre 2025.
Dans le PEA, un fonds n'est éligible que s'il emploie plus de 75 % de ses actifs en titres éligibles, en pratique des actions de sociétés européennes, et ce quota « doit être satisfait à tout moment » selon le BOFiP. Un fonds qui détiendrait directement les actions du MSCI World, américaines à 72,77 %, ne peut pas le respecter. Les ETF World éligibles détiennent donc un panier d'actions européennes et en échangent la performance contre celle de l'indice.
Le DIC d'Amundi PEA Monde (MSCI World), daté du 28 avril 2026, l'indique : « Le Fonds est éligible au Plan d'Epargne en Actions français (PEA) » ; ses frais courants sont de 0,20 % par an. Pour les émergents, le DIC d'Amundi PEA Emergent (MSCI Emerging) ESG Transition (13 juillet 2026) annonce 0,30 %, mais l'indice suivi est une variante ESG du MSCI Emerging Markets, pas l'indice IMI de nos structures.
Une poche monétaire peut aussi entrer dans un PEA : le DIC d'Amundi PEA Euro Court Terme (12 juin 2026) vise l'indice Solactive €STR Overnight Total Return, se déclare éligible au PEA et facture 0,25 % par an. Nous n'avons pas vérifié d'ETF d'obligations d'État éligible au PEA. Le choix des fonds PEA est détaillé dans notre guide quel ETF choisir pour son PEA.
Dans l'assurance-vie, le fonds euros est garanti par l'assureur et les unités de compte peuvent être des parts d'OPCVM, donc des ETF, si le contrat les propose (service-public.fr, F15274). Leur valeur n'est pas garantie. Les DIC d'Amundi rappellent que les coûts du contrat ne sont pas compris dans ceux du fonds : frais de gestion du contrat et frais d'arbitrage s'ajoutent.
Dans le compte-titres, tout est possible, mais chaque vente avec plus-value est imposée. Notre comparatif PEA ou compte-titres chiffre l'écart d'imposition sur plusieurs durées.
Comment choisir chaque ETF ?
Choisissez d'abord l'indice, puis le fonds, en vérifiant sept points dans les documents de l'émetteur.
Critère
Ce qu'il faut vérifier
Où le trouver
Indice
Le nom exact : « ESG », « Screened » ou « Hedged » signalent une variante
DIC, rubrique « Objectifs »
Frais
Frais de gestion et coûts de transaction, à additionner
DIC, « Composition des coûts »
Écart de suivi
L'écart entre le rendement du fonds et celui de son indice, sur plusieurs années
Rapports et fiche mensuelle de l'émetteur
Réplication
Physique (le fonds détient les titres) ou synthétique (swap, avec un risque de contrepartie)
DIC et prospectus
Taille et liquidité
L'encours du fonds et l'écart entre prix d'achat et de vente en bourse
Fiche de l'émetteur, carnet d'ordres
Capitalisation ou distribution
Dividendes réinvestis ou versés ; dans un compte-titres, un dividende versé est imposé
DIC, « Politique de distribution »
Devise
Part couverte en euros ou non, avec son coût
DIC et nom de la part
Les fonds de nos répliques en donnent des exemples. Selon leurs DIC, l'iShares Core MSCI World coûte 0,20 % par an et capitalise ; l'iShares Core € Govt Bond coûte 0,07 % plus 0,01 % de transactions et distribue ses revenus deux fois par an. Notre guide sur les frais des ETF, du TER à l'écart de suivi explique comment estimer le coût total.
Comment rééquilibrer un portefeuille d'ETF ?
Fixez une règle avant d'en avoir besoin, et rééquilibrez d'abord avec vos versements. Les marchés déforment les pondérations : après une forte hausse des actions, une 60/40 peut devenir une 70/30, avec le risque correspondant.
Deux règles sont courantes. La règle calendaire consiste à revenir aux pondérations cibles à date fixe, par exemple chaque année, comme dans nos structures. La règle de tolérance consiste à n'agir que lorsqu'une poche s'écarte de sa cible au-delà d'un seuil choisi à l'avance. La première est plus simple à tenir ; la seconde évite des opérations quand les écarts sont faibles.
Le moyen le moins coûteux reste d'orienter les nouveaux versements vers la poche en retard. Vous évitez ainsi de vendre, donc les frais de transaction et, dans un compte-titres, l'impôt sur les plus-values.
Le coût d'une vente dépend de l'enveloppe. Dans un PEA, vendre une ligne pour en racheter une autre n'est pas imposé tant que rien n'est retiré. Dans une assurance-vie, un arbitrage n'est pas un rachat, mais le contrat peut facturer des frais d'arbitrage. Dans un compte-titres, la plus-value réalisée est imposée à 31,4 % en 2026.
Faut-il ajouter des ETF sectoriels, thématiques, factoriels ou ESG ?
Ce sont des satellites facultatifs : ils concentrent davantage qu'ils ne diversifient. Un ETF thématique sur la technologie s'ajoute au premier secteur du MSCI World, qui pesait déjà 29,84 % de l'indice au 30 octobre 2026, selon MSCI.
Les ETF factoriels restent très liés au marché : de 2001 à 2026, les indices MSCI World Value, Momentum, Quality, Minimum Volatility et Small Cap ont eu une corrélation de 0,83 à 0,98 avec le MSCI World en euros (calcul Copio, détaillé dans notre étude sur les ETF factoriels). Ils changent l'exposition à l'intérieur des actions, pas la classe d'actifs.
Les ETF ESG suivent des indices filtrés, avec d'autres entreprises et d'autres rendements que l'indice parent. Si vous en utilisez, limitez leur poids à une part que vous accepteriez de voir sous-performer longtemps, et comptez-les dans la poche actions.
Investir de petites sommes chaque mois : combien de lignes ?
Avec de petits versements, moins de lignes vaut mieux. Un frais fixe par ordre pèse d'autant plus que l'ordre est petit : à frais fixe identique, quatre ordres de 50 € coûtent, en proportion, quatre fois plus qu'un seul ordre de 200 €.
Commencez par une ou deux lignes, par exemple un fonds actions mondial, et ajoutez une poche défensive quand les montants le justifient. Vous pouvez aussi verser chaque mois sur une seule ligne, en alternant selon la poche en retard, ce qui rééquilibre sans vendre.
Comparez les frais de courtage et ceux des plans d'investissement programmé de votre intermédiaire : certains sont gratuits sur une liste de fonds, d'autres non.
Quelles erreurs éviter, et comment restructurer un PEA qui se chevauche ?
Les erreurs les plus courantes portent sur le nombre de lignes et sur les frais, pas sur le choix d'un indice.
Accumuler des doublons : un World, un S&P 500 et un Nasdaq-100 forment surtout un pari sur les grandes valeurs américaines.
Choisir sur la performance récente : une décennie favorable à un indice ne dit pas laquelle suivra.
Multiplier les lignes : au-delà de quatre ou cinq, chaque fonds ajouté apporte rarement un moteur nouveau.
Ignorer les frais : comparez frais du fonds, du contrat et du courtage.
Ne jamais rééquilibrer : la part d'actions dérive, et le risque avec elle.
Pour restructurer un PEA où plusieurs ETF actions se chevauchent, regroupez d'abord vos lignes par moteur, puis fixez la répartition cible. À l'intérieur du PEA, vendre une ligne en doublon pour renforcer une autre n'est pas imposé tant que rien n'est retiré du plan, seuls les frais de courtage et l'écart achat-vente s'appliquent.
Dans un compte-titres, la même opération déclencherait l'impôt sur les plus-values ; il est souvent plus économe d'y cesser les achats de la ligne en doublon et d'orienter les versements vers la cible.
Quelles sont les limites de ces exemples ?
Les structures sont des illustrations, pas des allocations recommandées ; elles ignorent votre situation, vos impôts et vos frais de courtage ou de contrat.
Vingt ans forment un seul échantillon, avec un krach financier, une pandémie et un choc de taux ; l'avenir peut en différer.
La diversification ne protège pas contre une baisse générale des marchés : en 2022, actions et obligations ont reculé ensemble.
Les notes du vérificateur reposent sur les hypothèses de marché de copio à la date de mesure et peuvent changer.
Copio est en bêta privée en Europe, avec un accès anticipé sur demande. L'application rejoue les krachs passés sur vos positions, montre quelles lignes diversifient vraiment et lesquelles baissent ensemble, et indique vos frais et ce qu'ils coûtent une fois capitalisés.
Copio fournit une analyse pédagogique, pas un conseil personnalisé ; l'application ne passe pas d'ordres et ne choisit pas d'allocation à votre place. Le vérificateur de portefeuille gratuit est un premier pas.
Vérificateur de portefeuille copio, mesure du 13 novembre 2026, moteur portfolio-score-v11, répliques dans un compte-titres français.
Nos calculs utilisent les rendements mensuels en euros de notre série de corrélations, de janvier 2006 à avril 2026 : MSCI World et MSCI Emerging Markets IMI dividendes nets réinvestis, iBoxx € Sovereigns puis, à partir de février 2023, cours de l'Xtrackers II Eurozone Government Bond UCITS ETF, indice Solactive Euro Overnight Return.
Les structures sont rééquilibrées chaque janvier ; les frais courants et de transaction des DIC sont déduits chaque mois, sauf sur les obligations à partir de février 2023, dont le cours est déjà net des frais de ce fonds. Croissance, pertes maximales et pires périodes de 12 mois sont calculées sur le patrimoine composé en fin de mois ; la part des émergents dans l'ACWI rapporte la capitalisation du MSCI World à celle de l'ACWI.
Limites : les indices remplacent les fonds avant leur lancement ; les calculs excluent courtage, écarts achat-vente, impôts et frais de contrat ; les valeurs de fin de mois sous-estiment les baisses intra-mensuelles. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
Notes de recherche et vérification
Recherche vérifiée le 13 novembre 2026, à partir des documents d'informations clés (DIC) PRIIPs de BlackRock et d'Amundi, des fiches des indices MSCI World et MSCI ACWI au 30 octobre 2026, du BOFiP, de service-public.fr et de l'AMF.
Nos calculs : rendements mensuels d'indices en euros de janvier 2006 à avril 2026 ; structures rééquilibrées chaque janvier ; frais courants et coûts de transaction des DIC déduits chaque mois ; croissance annuelle calculée sur le patrimoine composé ; pertes maximales et pires périodes de 12 mois sur valeurs de fin de mois.
Comment construire un portefeuille d'ETF diversifié ?
Mettez d'abord de côté votre épargne de précaution et l'argent des projets proches. Fixez ensuite la part d'actions selon votre horizon et la baisse que vous pourriez traverser sans vendre. Choisissez un cœur actions mondial, ajoutez des obligations d'État ou du monétaire si votre horizon est court, placez chaque poche dans l'enveloppe adaptée, puis rééquilibrez avec une règle écrite. Comptez les moteurs de rendement, pas les fonds.
Comment rééquilibrer mon portefeuille d'ETF ?
Choisissez une règle avant d'en avoir besoin : une date fixe, par exemple une fois par an, ou un écart maximal par rapport à vos pondérations cibles. Rééquilibrez d'abord avec vos nouveaux versements, ce qui évite de vendre. Dans un PEA, vendre sans retirer n'est pas imposé ; dans une assurance-vie, un arbitrage n'est pas un rachat mais peut coûter des frais ; dans un compte-titres, chaque plus-value réalisée est imposée à 31,4 % en 2026.
Pouvez-vous donner un exemple de portefeuille d'ETF diversifié ?
Voici une illustration, pas une recommandation : 54 % d'actions des pays développés (MSCI World), 6 % d'actions émergentes et 40 % d'obligations d'État de la zone euro. Rééquilibrée chaque janvier, après les frais publiés dans les DIC, elle a rapporté 6,3 % par an de janvier 2006 à avril 2026 en euros, avec une perte maximale de 27,5 %, contre 8,5 % et 49,2 % pour le MSCI World seul (calcul Copio). En 2022, elle a perdu 15,3 %.
Combien d'ETF faut-il pour être diversifié ?
Le nombre compte moins que ce que suivent les fonds. Un ETF actions mondial couvre déjà 1 248 sociétés de 23 pays développés au 30 octobre 2026, selon MSCI. Deux à quatre lignes suffisent souvent à couvrir des moteurs différents : actions mondiales, éventuellement émergentes, obligations d'État, monétaire. Ajouter un ETF S&P 500 à un ETF World ajoute surtout du poids américain : leurs rendements mensuels en euros ont eu une corrélation de 0,97 de 2001 à 2026 (calcul Copio).
Un seul ETF World suffit-il pour être diversifié ?
Entre entreprises et entre pays développés, oui ; entre classes d'actifs, non. Au 30 octobre 2026, 72,77 % du MSCI World était investi aux États-Unis, selon MSCI, et l'indice ne contient ni pays émergents, ni obligations. De janvier 2006 à avril 2026, il a perdu jusqu'à 49,2 % en euros après frais et mis 69 mois à retrouver son sommet (calcul Copio). Un fonds unique convient si vous pouvez traverser une telle baisse sans vendre.